


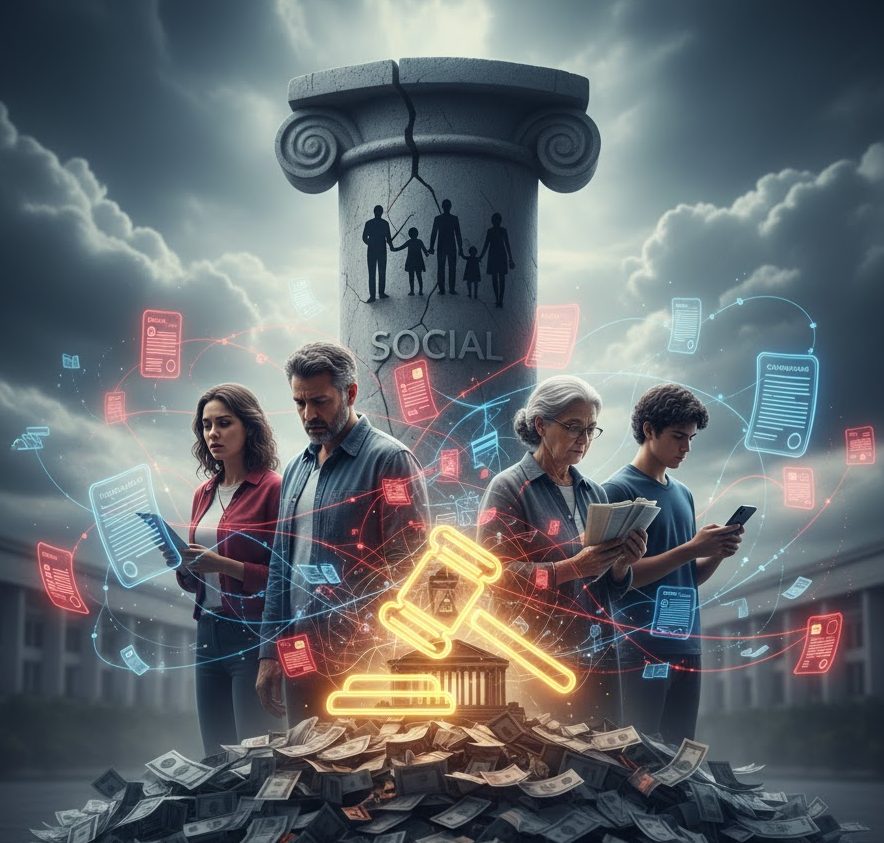
O superendividamento tem se tornado uma preocupação crescente no Brasil, representando não apenas um drama financeiro para milhões de famílias, mas também um desafio jurídico relevante e complexo. Com o aumento do custo de vida, o fácil acesso ao crédito e, muitas vezes, a falta de educação financeira, muitos brasileiros acabam presos em uma espiral de dívidas que comprometem sua subsistência digna. Nesse contexto, a legislação brasileira tem evoluído para proteger consumidores superendividados, buscando equilibrar o direito ao crédito com a responsabilidade do consumo e a proteção da dignidade humana.
O que é o superendividamento?
O superendividamento ocorre quando uma pessoa contrai dívidas em valores tão altos que não é mais capaz de pagá-las, mesmo que comprometa a totalidade de sua renda ou patrimônio. No entanto, é importante distinguir o superendividamento de situações de inadimplência pontual. O superendividado, em regra, quer saldar suas obrigações, mas se encontra em uma situação de incapacidade prática devido ao volume das dívidas e sua renda insuficiente.
Esse desequilíbrio pode ser causado por fatores diversos, como:
• Imprevistos financeiros: desemprego, crises econômicas ou problemas de saúde.
• Falta de planejamento financeiro: uso descontrolado de crédito sem análise das condições de pagamento.
• Excesso de juros e contratos abusivos: instituições financeiras que oferecem crédito de forma pouco clara e negligente, sem avaliar devidamente a capacidade de pagamento do consumidor.
A Lei do Superendividamento (Lei 14.181/2021)
O marco regulatório mais relevante sobre o tema no Brasil é a Lei 14.181/2021, conhecida como a Lei do Superendividamento, que alterou o Código de Defesa do Consumidor (CDC) e o Estatuto do Idoso para garantir maior proteção aos consumidores sobrecarregados por dívidas. Essa norma trouxe avanços importantes, entre eles:
1. Direito à renegociação das dívidas: A lei permite que consumidores superendividados solicitem um processo de repactuação de suas dívidas com todos os seus credores, buscando condições mais justas de pagamento. A ideia é unificar os débitos e garantir que a condição financeira da pessoa seja respeitada.
2. Proteção ao mínimo existencial: Um ponto central da lei é a garantia de que o pagamento das dívidas não pode comprometer o “mínimo existencial”, ou seja, os recursos necessários para a subsistência do consumidor e de sua família. Esse mínimo, embora não tenha definição específica no texto da lei, inclui, por exemplo, despesas com alimentação, moradia, saúde, educação e transporte.
3. Proibição de práticas abusivas: A lei veda práticas como assédio ou pressão para a contratação de crédito, especialmente contra pessoas vulneráveis, como idosos e analfabetos. Também exige mais transparência na oferta de crédito e obriga as instituições financeiras a avaliarem a capacidade de pagamento do consumidor.
4. Prevenção ao superendividamento: A legislação incentiva práticas de consumo mais consciente, com a promoção de educação financeira e a inclusão de regras que promovem um comportamento responsável por parte das instituições financeiras.
5. Possibilidade de intervenção judicial: Quando não há acordo entre o consumidor e os credores, o Judiciário pode intervir e determinar um plano de pagamento em condições que respeitem a dignidade do devedor.
O papel da advocacia na proteção dos superendividados
O advogado tem um papel essencial no enfrentamento do superendividamento, atuando como um agente de proteção legal, orientação e mediação. Algumas das principais atividades do advogado nesse contexto incluem:
• Análise das dívidas: O advogado pode revisar os contratos firmados pelo cliente em busca de cláusulas abusivas, juros abusivos ou irregularidades em contratos de empréstimo, financiamentos e cartões de crédito.
• Orientação na renegociação: Auxiliar na abertura do processo de repactuação com os credores, garantindo que a proposta seja justa e viável para todas as partes envolvidas.
• Ação judicial, se necessário: Quando não há possibilidade de acordo, o advogado pode ajuizar uma ação judicial com base na Lei do Superendividamento, pedindo a reorganização do pagamento das dívidas e a proteção do mínimo existencial.
• Educação financeira: Embora não seja uma atribuição direta da advocacia, muitos profissionais têm se engajado em fornecer orientações sobre gestão de finanças pessoais a seus clientes, prevenindo novos casos de endividamento extremo.
O impacto social do superendividamento
É importante destacar que o superendividamento não afeta apenas os consumidores individualmente, mas tem reflexos na economia e na sociedade como um todo. Elevadas taxas de endividamento comprometem o consumo, aumentam as dificuldades financeiras das famílias e podem levar ao agravamento de problemas sociais, como a desigualdade, transtornos psicológicos e a exclusão financeira.
Assim, a implementação de políticas públicas de educação financeira e de acesso a crédito responsável se torna cada vez mais necessária. Organizações da sociedade civil, empresas e órgãos governamentais podem e devem atuar juntos na prevenção do superendividamento e na criação de um ambiente de crédito mais justo.
Educação financeira: o pilar da prevenção
Por fim, é essencial que a educação financeira seja estimulada em todos os níveis da sociedade, desde as escolas até programas corporativos e governamentais. Promover a conscientização sobre o consumo responsável, a importância de poupar e os perigos do crédito desenfreado é fundamental para prevenir que novos casos de superendividamento ocorram.
O enfrentamento do superendividamento é uma questão que vai além das finanças pessoais. Ele exige esforço conjunto entre sociedade, empresas, governo e o sistema judicial para atender às necessidades imediatas dos consumidores endividados, protegendo sua dignidade, mas também para construir uma cultura de consumo consciente e sustentável.
A Lei do Superendividamento representa um passo importante e um avanço no ordenamento jurídico brasileiro, mas sua eficácia depende da conscientização tanto dos consumidores quanto das instituições financeiras. O direito ao crédito deve ser tratado não apenas como uma oportunidade de consumo, mas como um instrumento a serviço da qualidade de vida e da cidadania.
O advogado, nesse cenário, é um aliado indispensável para ajudar a devolver ao superendividado não apenas suas condições financeiras básicas, mas também sua tranquilidade e dignidade. Afinal, mais do que pagar dívidas, o objetivo é resgatar a esperança em um futuro financeiramente sustentável. 💼⚖️

Flávia Jeanne Ferrari
OAB/pr nº 120.301
Advogada. M.a. Professora.
Lattes: http://lattes.cnpq.br/1064406440921045
A relação entre o vinho e o direito é multifacetada e envolve várias áreas legais. O vinho, como produto agrícola e comercial de alta relevância econômica e cultural, interage com o mundo jurídico de diversas maneiras. Abaixo estão algumas áreas importantes onde essa relação se manifesta:
1. Direito da Propriedade Intelectual
A proteção das denominações de origem e indicações geográficas é uma questão central. Muitos países mantêm sistemas rigorosos para proteger a marca e a origem dos vinhos, como a famosa “Appellation d’Origine Contrôlée” (AOC) na França. Isso garante que apenas vinhos produzidos em determinadas regiões possam usar esses rótulos, protegendo a identidade e a qualidade dos produtos de uma área específica.
2. Direito Comercial e Contratual
A indústria do vinho envolve transações comerciais significativas, desde o cultivo até a distribuição e venda. Aqui, as leis contratuais regulam acordos entre viticultores, distribuidores, varejistas e consumidores. Contratos de venda, acordos de exportação e importação, e licenças de distribuição são documentos legais comuns nesse setor.
3. Direito Internacional
As exportações e importações de vinho estão sujeitas a regulamentos internacionais, incluindo tarifas, acordos de livre comércio, e regras de aduana. Disputas comerciais podem ser levadas a organismos como a Organização Mundial do Comércio (OMC).
4. Regulação e Direito do Consumidor
A regulação do vinho também envolve leis sobre rotulagem, publicidade e venda ao consumidor. A rotulagem correta é exigida para informar o consumidor sobre a origem, conteúdo alcoólico e ingredientes do vinho. Além disso, leis específicas podem regular a publicidade para evitar declarações enganosas.
5. Direito do Trabalho e Ambiental
A produção de vinho impacta e é impactada por legislações trabalhistas que protegem os direitos dos trabalhadores nas vinícolas. Além disso, questões ambientais são cada vez mais relevantes, com regulamentações sobre a utilização de pesticidas, práticas agrícolas sustentáveis e uso da água.
6. Direito Penal
Fraudes em vinhos, como a falsificação de rótulos e a venda de produtos adulterados, são questões enfrentadas pela legislação penal. Casos famosos de fraudes têm levado a processos significativos.
Ante o exposto, o vinho e o direito estão intrinsecamente ligados através de uma variedade de áreas legais que visam proteger tanto os operadores do setor quanto os consumidores, além de respeitar padrões internacionais. Este é um campo fascinante em que tradições culturais antigas se encontram com a modernidade dos sistemas jurídicos globalizados.
Flávia Jeanne Ferrari
OAB/pr nº 120.301
Advogada. M.a. Professora.
Lattes: http://lattes.cnpq.br/1064406440921045
Imagem principal foi desenvolvida através de inteligência artificial.
“As opiniões contidas nesta coluna, não refletem necessariamente a opinião deste canal”